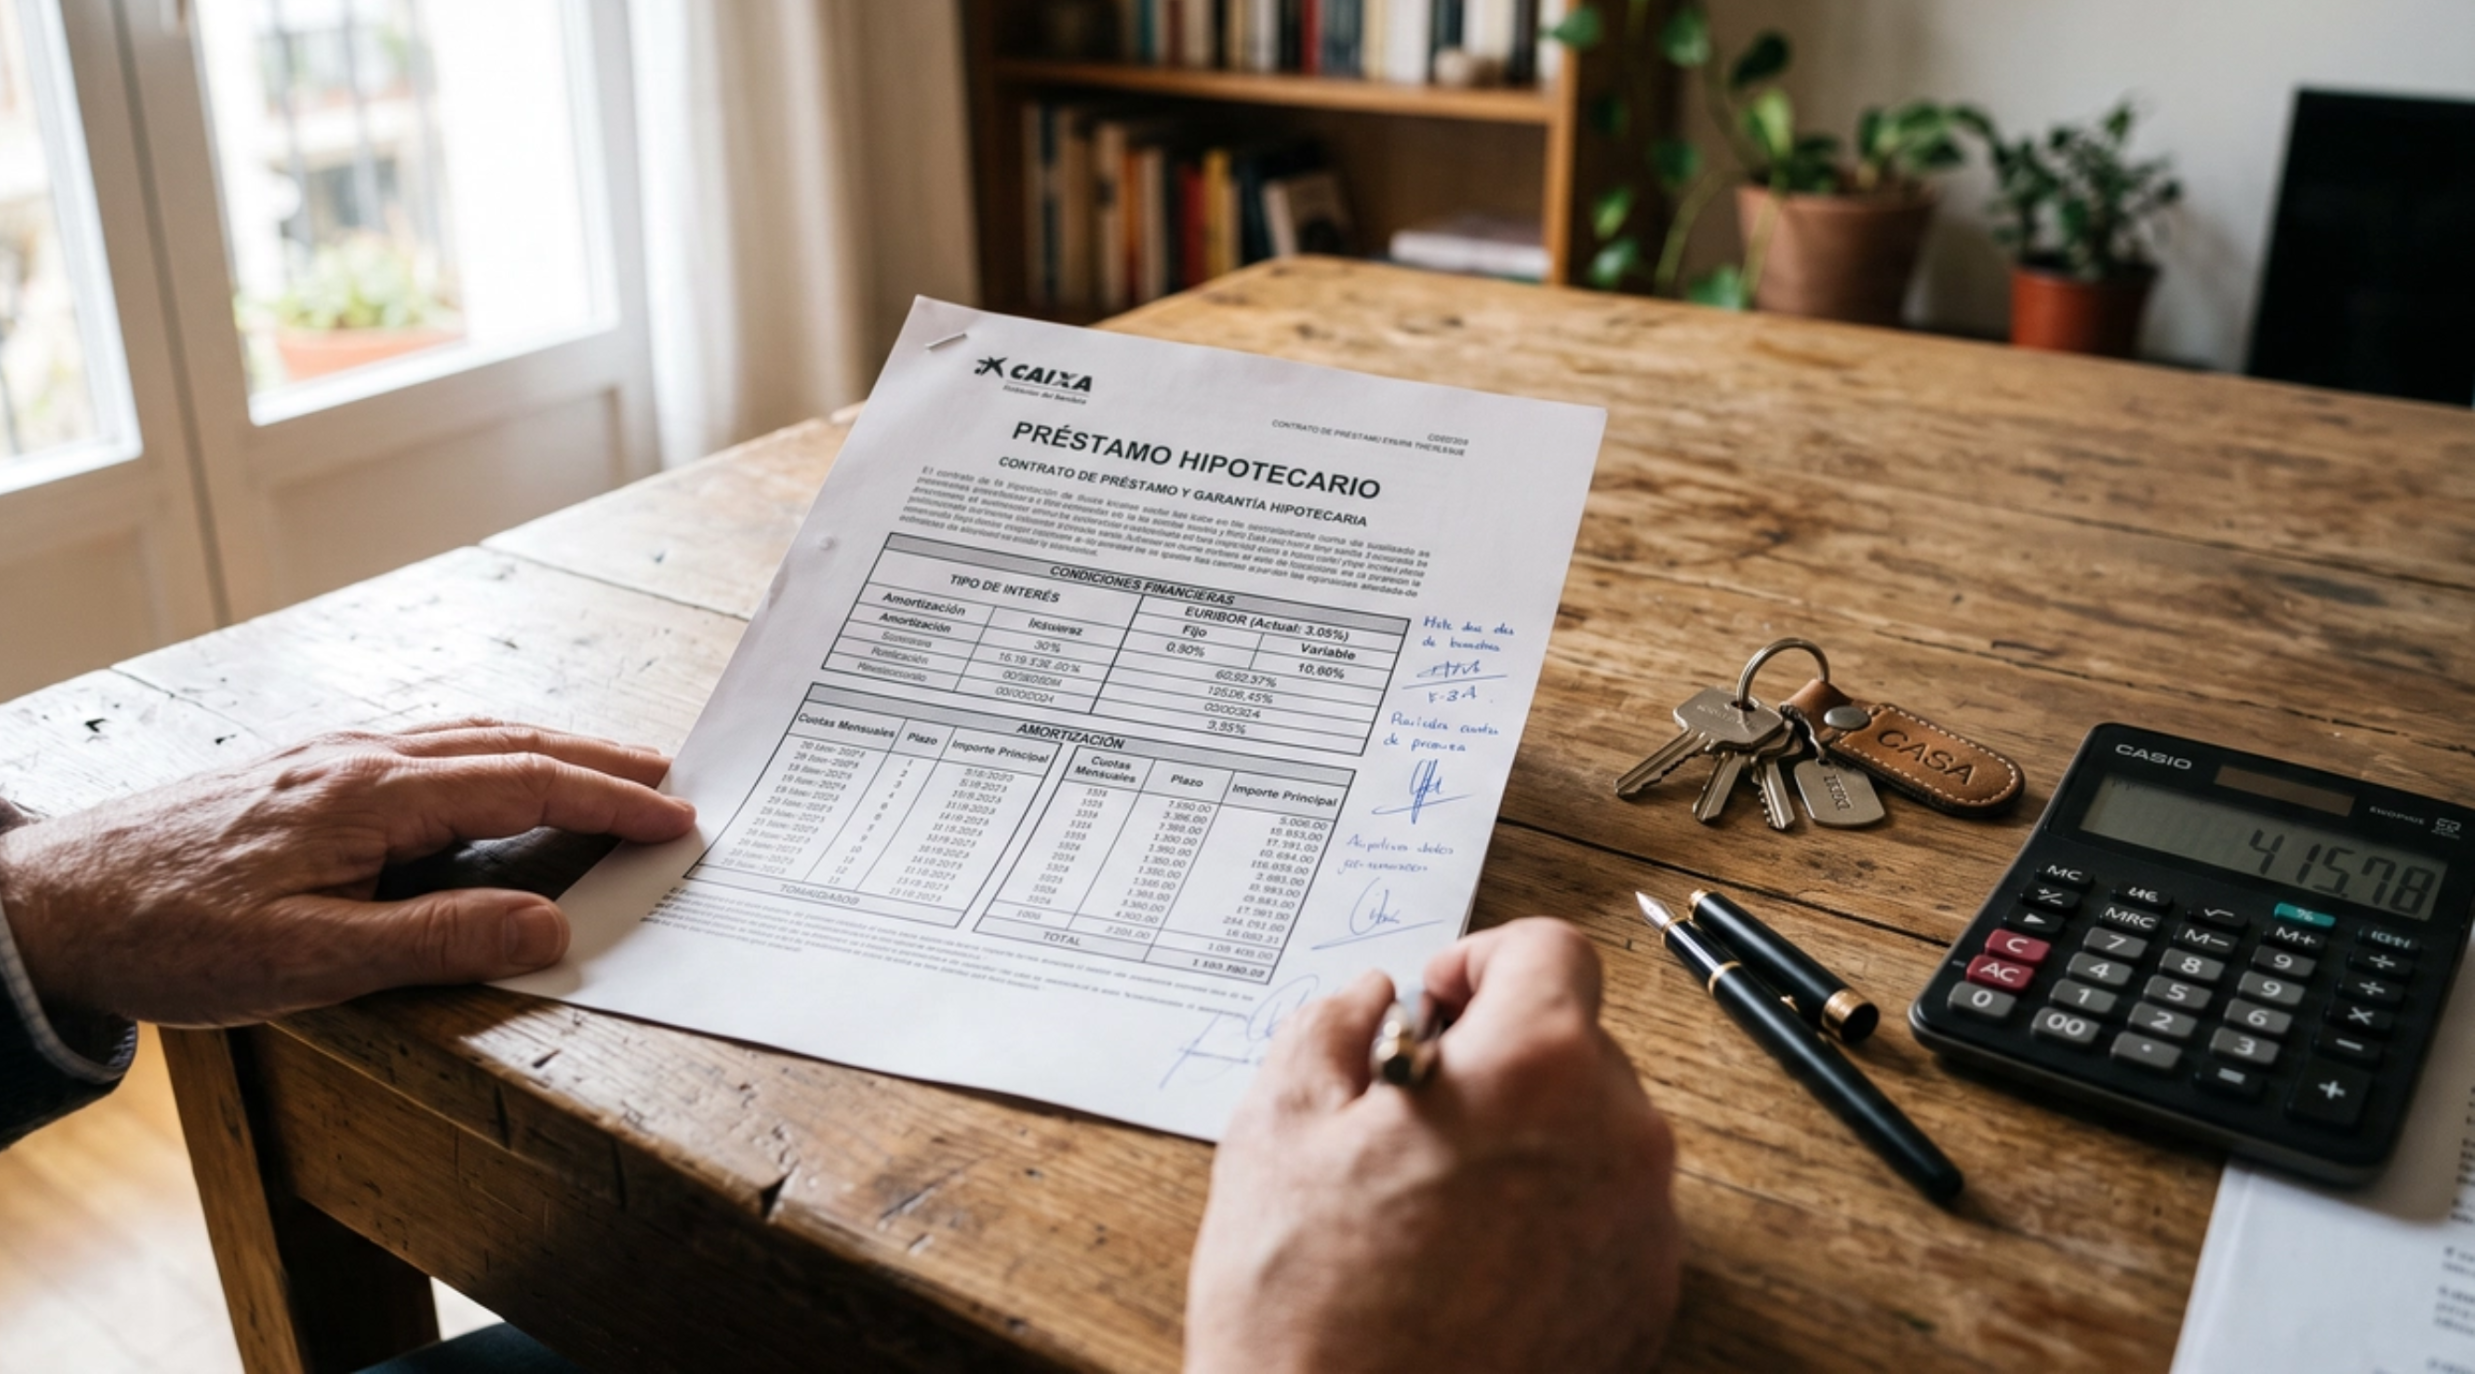
Es probablemente la decisión financiera más importante que tomará mucha gente en su vida, y sin embargo se toma a menudo con prisa, en la notaría, sin haber comparado bien antes. Aquí va una guía para decidir con criterio.
La diferencia básica ya la conoce casi todo el mundo: en la hipoteca fija, la cuota no cambia durante toda la vida del préstamo, pase lo que pase con los tipos de interés. En la variable, la cuota se revisa periódicamente (normalmente cada 6 o 12 meses) según un índice de referencia, así que puede subir o bajar con el tiempo.
Lo que menos se explica es cuándo tiene sentido cada una, y ahí es donde conviene detenerse.
A favor de la fija
La ventaja principal es la tranquilidad: sabes exactamente cuánto vas a pagar cada mes durante 20 o 30 años, lo que facilita planificar el resto del presupuesto sin sorpresas. Esto tiene especial valor si tus ingresos son ajustados y una subida de cuota te complicaría seriamente las cuentas.
El coste de esa tranquilidad suele ser un tipo de interés algo más alto de partida en comparación con una variable en su momento inicial. Es, en cierto modo, una prima de seguro: pagas un poco más a cambio de eliminar la incertidumbre.
A favor de la variable
Históricamente, en muchos periodos, la variable ha salido más barata a largo plazo que la fija, precisamente porque el tipo de interés de partida es menor. Si tienes margen económico para asumir subidas de cuota sin que suponga un problema real, y confías en que el diferencial que te ofrecen es competitivo, puede compensar.
El riesgo, obviamente, es el contrario a la fija: si los tipos de interés suben de forma notable, la cuota puede encarecerse de forma importante, y no siempre es fácil de prever con años de antelación.
Un punto intermedio: la hipoteca mixta
Cada vez es más habitual encontrar hipotecas mixtas, que combinan un periodo inicial a tipo fijo (por ejemplo, los primeros 5 o 10 años) y después pasan a variable. Es una forma de tener cierta previsibilidad al principio, cuando normalmente se dispone de menos margen económico, y aceptar algo más de riesgo más adelante, cuando la situación económica personal suele haberse consolidado.
Preguntas que ayudan a decidir
Antes de firmar, merece la pena hacerse estas preguntas con honestidad:
- ¿Podría asumir sin agobios una subida de cuota de 100-200 euros al mes si los tipos suben?
- ¿Prefiero pagar algo más ahora a cambio de no pensar en esto durante años?
- ¿Cuánto tiempo pienso mantener esta hipoteca sin cambiar de vivienda?
No hay una respuesta universalmente correcta. Alguien con ingresos estables y margen de ahorro puede permitirse el riesgo de una variable; alguien con un presupuesto muy ajustado probablemente duerma mejor con una fija, aunque pague algo más cada mes por ello.
Antes de decidir, comparar ofertas de varios bancos (no solo el de tu nómina) y revisar bien la letra pequeña —comisiones de apertura, de cancelación anticipada, vinculaciones obligatorias como seguros— suele marcar más diferencia en el coste total que el propio tipo de interés elegido.