Pedir dinero prestado a veces es inevitable, pero la forma en que se pide marca una diferencia enorme en cuánto acaba costando realmente. Estos son los errores que más se repiten.
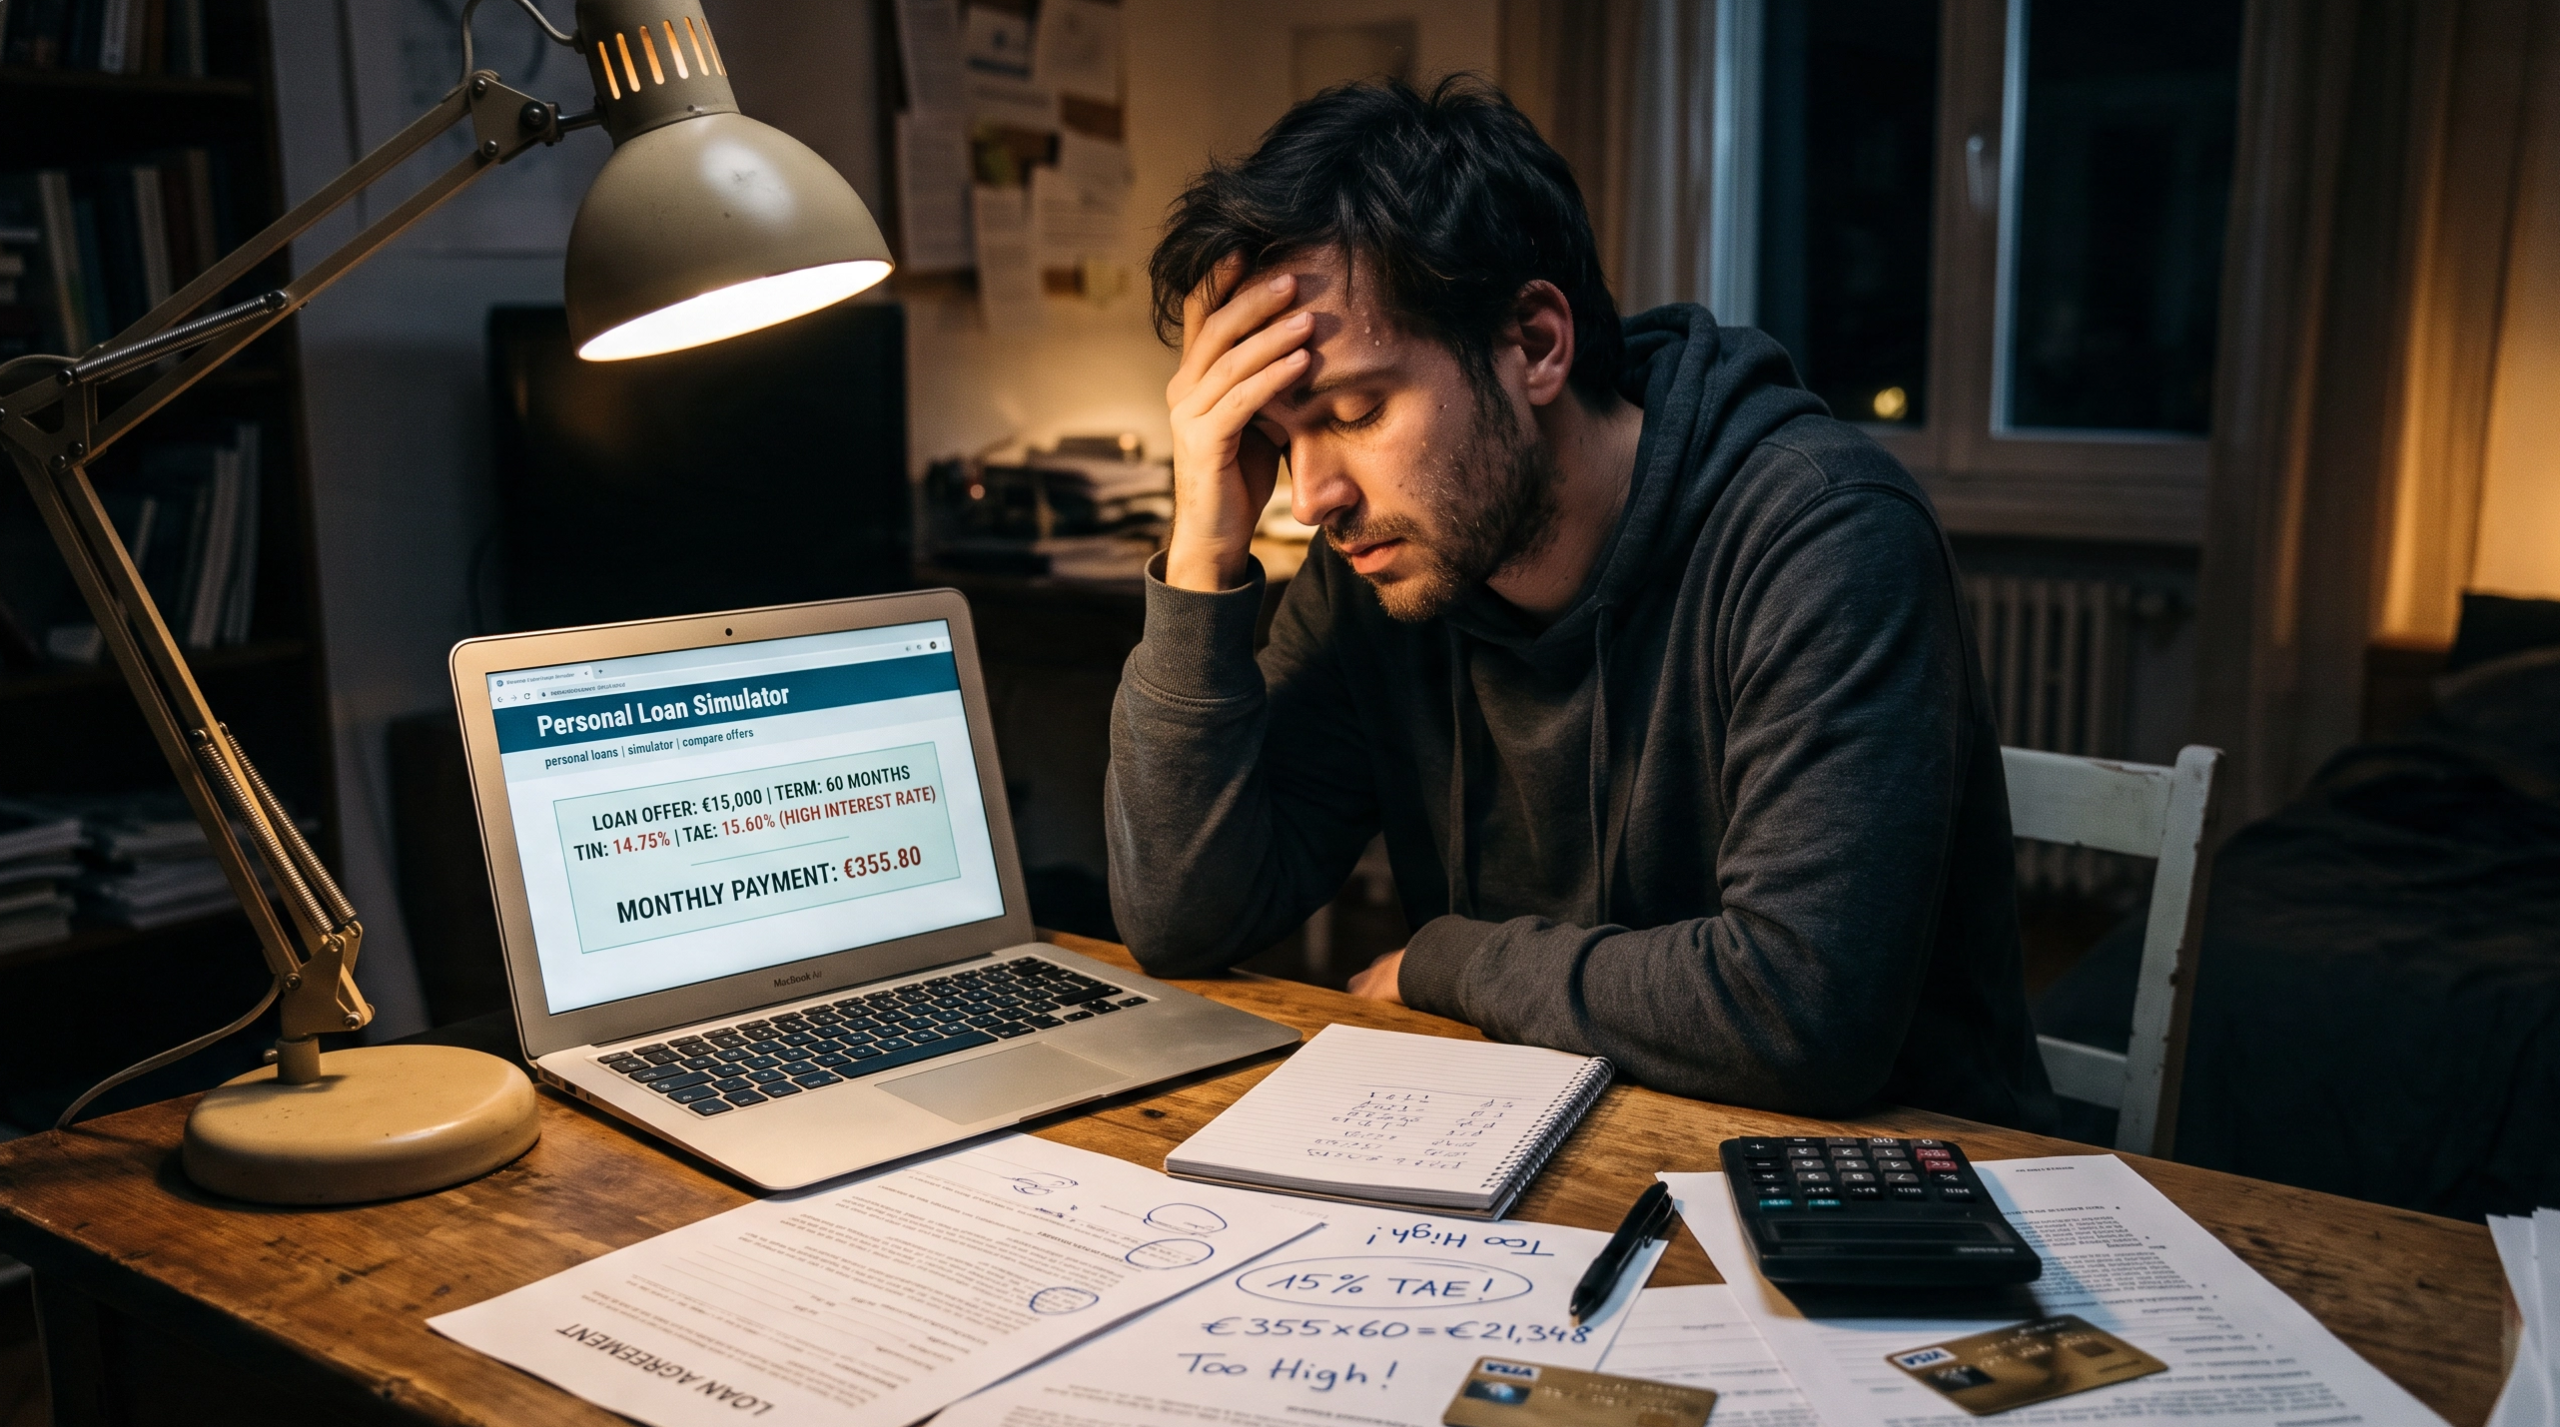
Fijarse solo en la cuota mensual, no en el coste total. Un préstamo con cuota baja puede parecer más asequible, pero si el plazo es muy largo, el interés total pagado puede ser mucho mayor. Antes de firmar, conviene mirar la TAE (Tasa Anual Equivalente), que refleja el coste real incluyendo comisiones, no solo el tipo de interés nominal.
No comparar entre varias entidades. Muchas personas piden el préstamo directamente en su banco habitual, sin comparar con otras opciones, asumiendo que será lo más cómodo o lo más barato. No siempre es así: comparar 3-4 ofertas antes de decidir puede suponer una diferencia real en el coste total, especialmente en préstamos de importes medianos o grandes.
Pedir más dinero del necesario «por si acaso». Es tentador pedir un poco más de margen pensando en imprevistos futuros, pero cada euro de más pedido genera intereses de más. Si aparece un imprevisto real después, siempre se puede valorar otra financiación puntual; pedir de más «por si acaso» normalmente sale más caro que ajustar bien la cantidad necesaria desde el principio.
No leer las condiciones de amortización anticipada. Si existe la posibilidad de que puedas devolver el préstamo antes de tiempo (por ejemplo, si recibes un ingreso extra), conviene saber de antemano si hay comisión por cancelación anticipada y de cuánto, porque puede condicionar si compensa adelantar pagos o no.
Aceptar productos vinculados sin necesitarlos. Algunas entidades ofrecen mejores condiciones de interés a cambio de contratar seguros u otros productos adicionales. Antes de aceptar, hay que calcular si el ahorro en el interés compensa realmente el coste de esos productos vinculados, porque no siempre es así.
No revisar el historial crediticio antes de solicitar. Errores en ficheros de morosidad (a veces por deudas ya pagadas que no se han actualizado correctamente) pueden dificultar la aprobación o empeorar las condiciones ofrecidas. Revisar la propia situación en estos ficheros antes de solicitar un préstamo permite corregir errores con tiempo, en vez de descubrirlos en el peor momento.
Firmar con prisa sin entender alguna cláusula. Si algo del contrato no queda claro, preguntar antes de firmar no cuesta nada, y evita sorpresas. Ninguna entidad seria debería negarse a explicar con claridad cualquier condición del préstamo.
La regla general para evitar la mayoría de estos errores es simple, aunque no siempre se aplique: no firmar nada el mismo día que se plantea la necesidad del préstamo. Dedicar aunque sea 24-48 horas a comparar y leer con calma suele evitar la mayoría de los problemas que después resultan más caros de lo esperado.